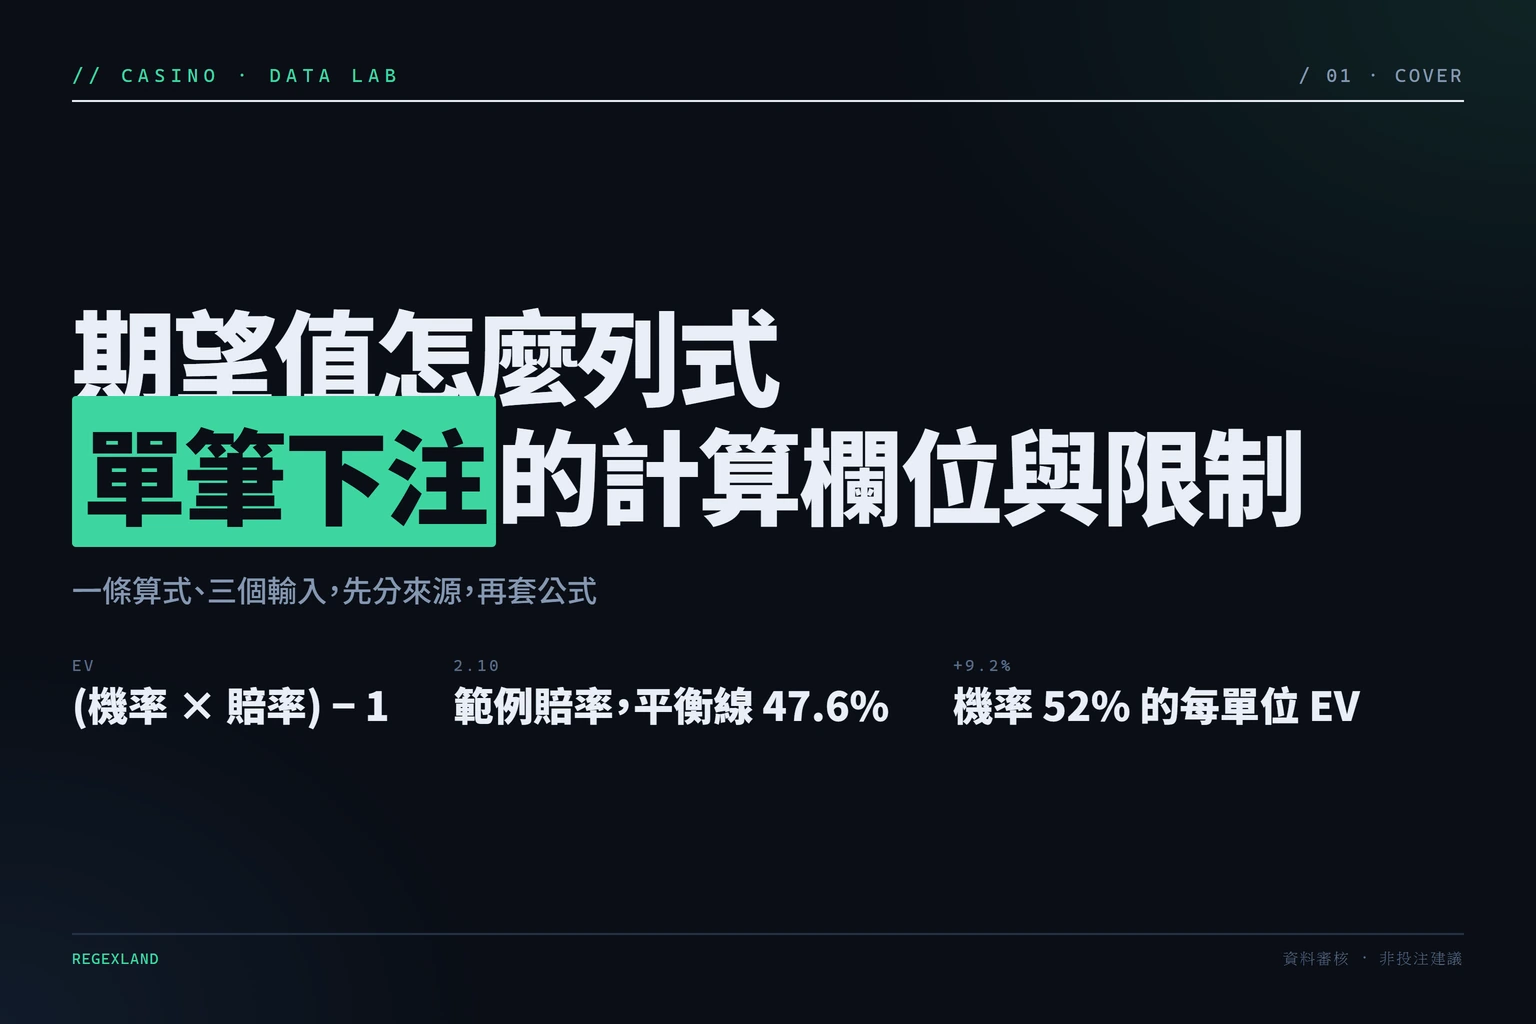
每單位期望值就一條算式:(你估的機率 × 十進制賠率) − 1。這條算式只對單一賽果成立,裡面的機率是你自己估的,估錯後面全錯。它算的是長期重複的平均值,不是單次保證,所以三個輸入欄位的來源跟限制要先拆開。
三個欄位的來源各不同,進算式前該怎麼對齊?
期望值有兩個層次:每單位 EV 和金額 EV。兩層的輸入一樣,差在最後一步要不要乘下注額。先把這兩個層次分開,後面驗算時才不會把單位搞混。
每單位 EV 與金額 EV 的兩層算式
每單位 EV 只看「回報率」,不夾帶下注金額。算式是:
每單位 EV = (你的機率 × 十進制賠率) − 1
金額 EV = 每單位 EV × 下注額
假設賠率 2.10(範例值,換成你實際的下注單時請標取得日期,例如 2026-08-07),你判斷事件機率 52%(假設,估算日期 2026-08-07)。套進每單位 EV:0.52 × 2.10 − 1 = 0.092,也就是 +9.2%。如果下注 50 歐元,金額 EV = 0.092 × 50 = 4.60 歐元。
正數不代表這注一定會贏,只代表「如果這個機率估得準,長期重複這類下注,每注平均回收 1.092 單位」。長期這個前提,後面會再講。
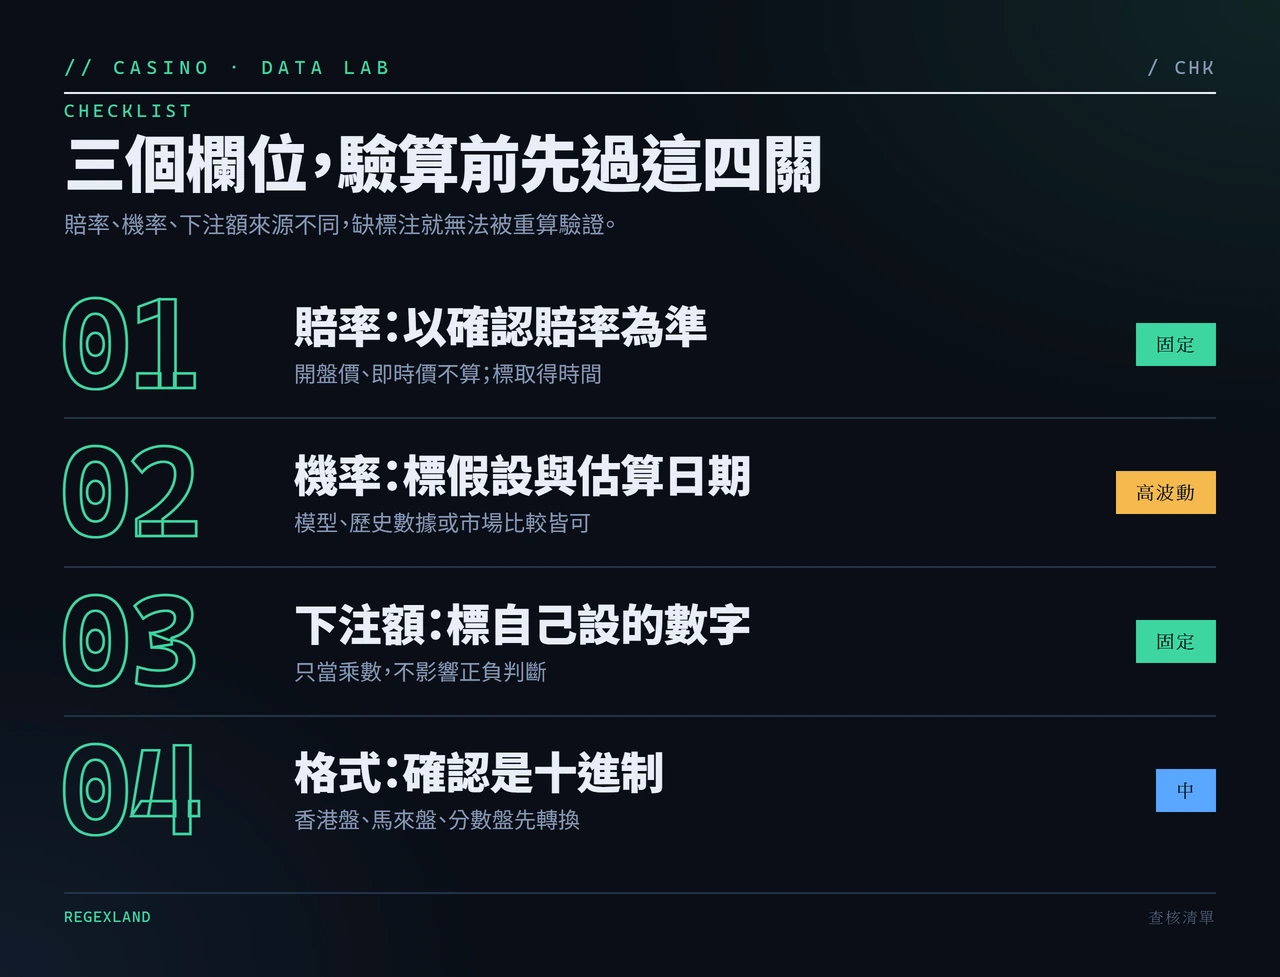
三個欄位的來源檢查清單
算式只需要三個數字,但三個數字的來源完全不同。驗算前先把來源分清楚,不然算出來只是一組沒人能重算否證的數字。
- 賠率:唯一有官方來源的欄位。以你下注那張單的「確認賠率」為準,不是開盤賠率,不是即時賠率。如果平台在不同頁面顯示不同賠率,以下注記錄頁的數字為準。取得時間務必標上,因為賠率是會變的。
- 事件機率:沒有官方數字。這個欄位是你自己估的,必須標「假設」。來源可以是模型產出、歷史數據推估或市場比較,但不論哪一種,後面都要留一行:這個機率是哪一天、用什麼資料算出來的。
- 下注額:你決定的數字。算式這邊只當乘數,不影響正負判斷,但金額 EV 的大小完全跟著它走。
三個欄位中,賠率標取得時間,機率標假設與估算日期,下注額標你自己設的數字。缺任何一個標注,算式結果就無法被別人重算驗證。
算式預設十進制賠率(歐式)。如果拿到的是香港盤、馬來盤或分數盤,直接套進去會算出完全錯誤的數字。不是十進制時,先到賠率格式轉換那頁處理,轉好再回來繼續算。
把 EV 設為零反推門檻,那條線才是判斷基準
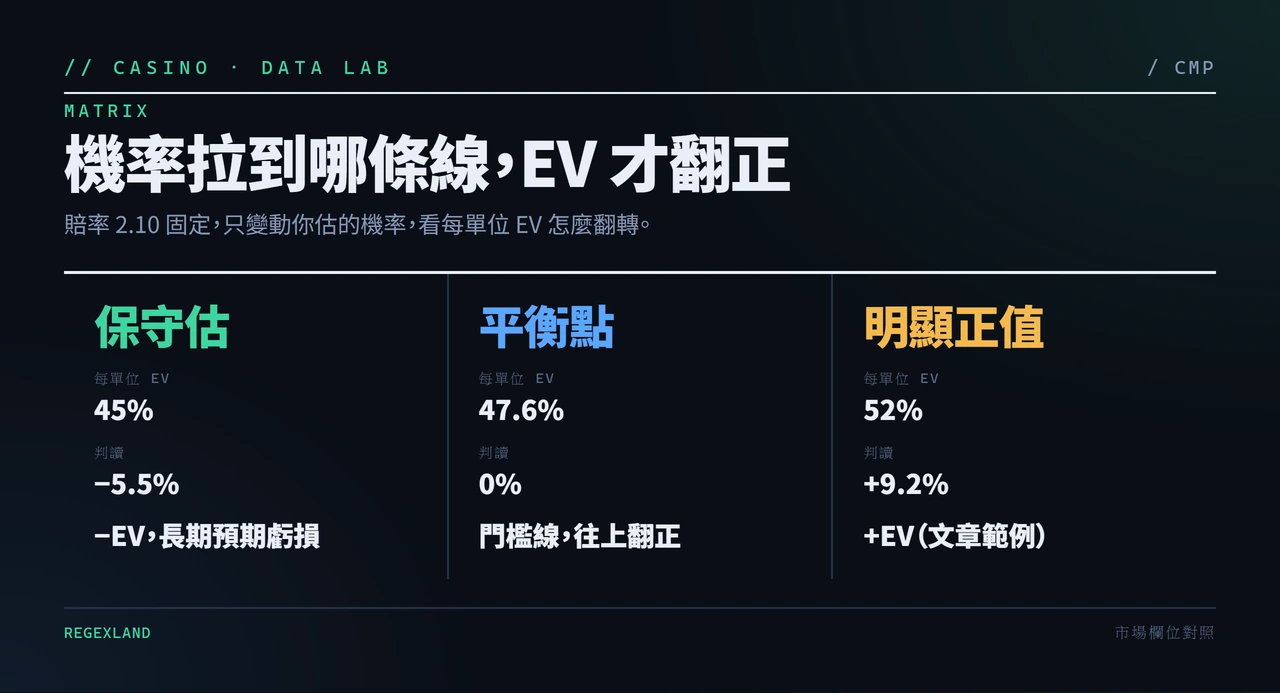
每單位 EV 算出來是正是負,跟「你的機率」直接掛勾。機率拉到哪一條線,EV 剛好歸零?那道門檻就是盈虧平衡機率。
平衡線的算法
盈虧平衡機率 = 1 ÷ 十進制賠率。賠率 2.10 → 1 ÷ 2.10 ≈ 47.6%。你估的事件機率剛好 47.6%,每單位 EV = 0。高於這條線,EV 變正,低於這條線,EV 變負。這條線只是把 EV 設為零,不是保證盈虧的線。
注意,47.6% 只對 2.10 成立。換一組賠率,門檻就跟著動。賠率 1.80 的平衡線是 55.6%,賠率 3.00 的平衡線是 33.3%。不能拿同一條線去判斷不同盤口。
用機率→EV 對照表判斷 +EV/−EV/邊際
賠率固定用範例值 2.10(2026-08-07 標記),只變動你估的機率,EV 的翻轉長這樣:
| 你估的機率 | 每單位 EV(賠率 2.10) | 判讀 |
|---|---|---|
| 45% | −5.5% | −EV,長期預期虧損 |
| 47% | −1.3% | −EV,接近邊際 |
| 47.6% | 0% | 平衡點 |
| 48% | +0.8% | +EV,邊際正值 |
| 50% | +5.0% | +EV |
| 52% | +9.2% | +EV,明顯正值(範例用) |
表裡的 48% → +0.8% 是邊際值。機率只要往下修正不到一個百分點,正負就翻轉。這種邊際 +EV 對機率估算的誤差非常敏感,樣本不夠的時候不要把它當成可靠的進場訊號。
這張表只對 2.10 成立。賠率改成 1.90,平衡線就跑到 52.6%,同一個 52% 機率從 +9.2% 掉到 −1.2%。每次拿到新賠率,不能用舊表對照,要重新跑一遍算式。
也可以反過來,先固定你估的機率,反推要多少賠率才到平衡點。需要的賠率 = 1 ÷ 你的機率。你估 50%,需要的賠率是 2.00,賠率要高於 2.00 才進 +EV。這個反推對下單前檢查比較快,前提一樣是你的機率假設先站得住。
拿含抽水的隱含機率跟你估的機率直接比,會得到什麼結論?
從賠率反推出來的隱含機率,直接拿去跟你估的機率比,會誤判。隱含機率已經內建莊家抽水,它把每個結果的機率都稍微撐大了一點。
隱含機率含抽水,不能當公平機率
賠率 2.10 的隱含機率是 1 ÷ 2.10 ≈ 47.6%。這不是莊家認為的真實機率,是「含利潤的價格」。同一場比賽,對家賠率可能開 1.80,隱含機率 55.6%,兩個加起來 103.2%,多出來的 3.2% 就是抽水。
如果你拿 47.6% 去跟自己的 52% 比,說「我的機率比市場高,所以 +EV」,這個判斷跳過了一步。隱含機率要先去除抽水,還原成公平機率之後,再來跟你的機率比較。
去除抽水前後,兩個數字差在哪
去除抽水的做法是把每個結果的隱含機率除以總隱含機率。以兩結果市場為例,隱含機率總和 103.2%,公平機率 = 47.6% ÷ 103.2% ≈ 46.1%,另一個結果 = 55.6% ÷ 103.2% ≈ 53.9%。
去除抽水前是 47.6%,去除後約 46.1%。你估的 52% 不管是跟 47.6% 比還是跟 46.1% 比,都還是高於市場估值,方向一致。但前提是抽水均勻分配在各結果上,這條假設在多結果市場不成立。完整的去除抽水流程看隱含機率怎麼從賠率算那頁。
去除抽水的比例不是固定數字。不同莊家對同一場比賽的隱含機率總和可能不同,有的 103%,有的 105%,總和越高,公平機率被往下壓得越多。手上只有單邊賠率、沒有對家數字時,總和算不出來,去除抽水這一步也做不了,只能先標明「未去除抽水」。
實務上,如果只是要判斷 +EV 還是 −EV,含抽水的隱含機率拿來當比較基準已經偏保守,它把門檻撐高了。但如果要精算 EV 的數值大小,就一定要先去抽水,否則算出來的 +EV 幅度會被低估。
+EV 連輸十次不稀奇,算式沒算錯,是波動問題
+EV 不代表這注會贏。EV 是重複大量下注後的平均預期值,它不解釋任何單一結果。
+EV ≠ 保證賺,十次輸九次仍然可能 +EV
賠率 10.00、你估機率 12% 就是一例。每單位 EV = 0.12 × 10 − 1 = +20%。假設每注下 1 單位,輸一注虧 1 單位,命中一注淨賺 9 單位。十注的期望淨值約 +2 單位(預期命中 1.2 次),但 12% 的意思是十次裡面大概只會發生一次,那九次不發生的時候,每一注都輸掉全額,實際一輪可能連十注全滅。
所以 +EV 之下連續輸掉,不是算式錯了,是波動本來就長這樣。估的機率是對的,長期跑完,勝率低的高賠率下注還是可以讓總結果為正。問題在於「長期」要多長,以及你能不能撐過那九次虧損。
樣本大小與波動,決定了你能不能看到平均
機率 12%、賠率 10.00 這類高賠率組合,波動極大。十注、二十注的結果幾乎全被運氣主宰,看不出 EV 的效果。要把平均拉出來,需要的樣本數比低賠率組合大很多。
要評估樣本夠不夠,先把賠率和機率拆開看。機率越極端或賠率越高,單注波動越大,需要的樣本數也越多。賠率 2.00 的均勻盤,幾十注就能看出趨勢,賠率 10.00 的低機率盤,上百注都不夠穩。這種差異不是運氣好壞,是分配形狀本身決定。
另一種常見誤讀是把連續贏三注當成 EV 有效。連續贏三注只代表三次結果落在分配右端,不代表 EV 算錯。要驗證,得固定同一組假設重複下注,再比較累積結果與 EV 預測的差距。條件一變,樣本就失效。
樣本數不足時,不要把連續幾注的結果當成趨勢。樣本數與波動對機率判讀的影響,可以看樣本數與波動那頁。
串關、多結果、非十進制,這條算式不能直接套
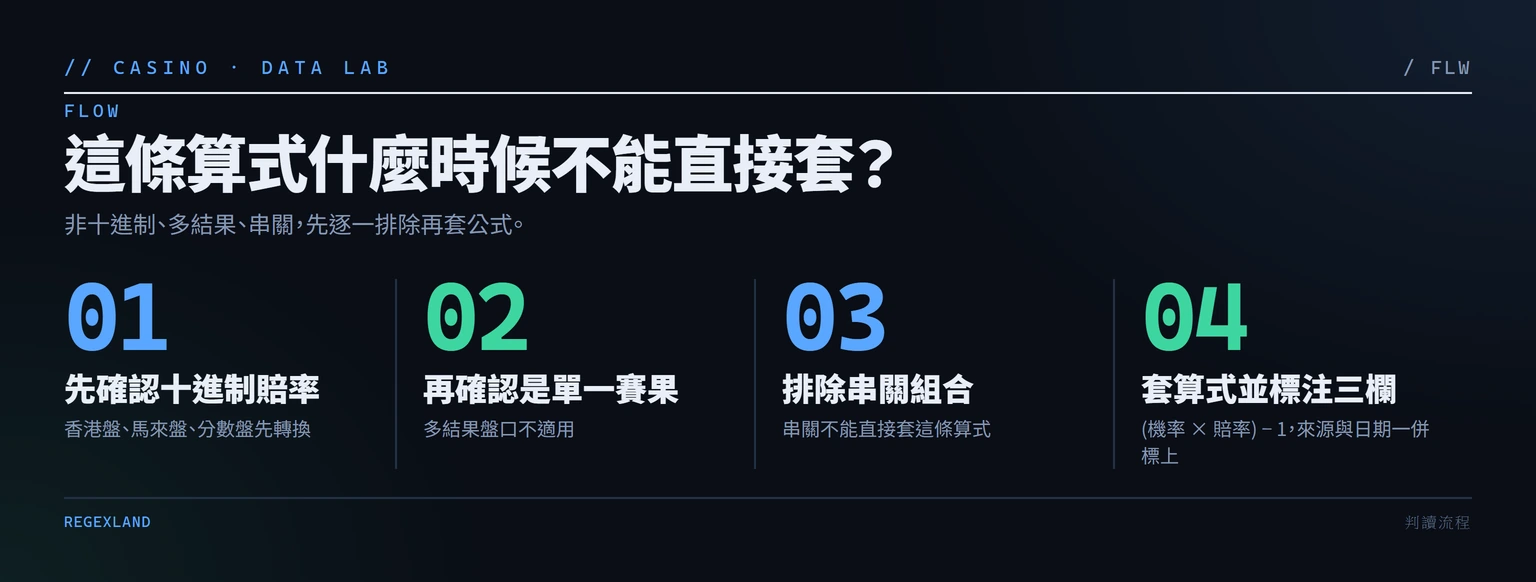
每單位 EV = (你的機率 × 十進制賠率) − 1 這條,只對單一賽果、十進制賠率的市場成立。超出這個範圍,算式結構要改,不是換個輸入就能繼續套。
不適用情境清單
- 串關:串關的期望值是每一關機率與賠率的乘積再減 1,不是單筆算式能處理的。多串一關,風險與波動結構完全不同。
- 多結果市場:例如 1X2(主勝/和/客勝)有三個結果。單一結果的 EV 可以算,但無法用這條算式同時處理三個結果的交互關係與抽水分配。
- 非十進制賠率:香港盤、馬來盤、美式盤都要先轉成十進制。如果手上只有 payout 比例而沒有完整賠率表,算式也跑不了。
- 累積獎金或變動獎金:獎金不是固定值的時候,賠率欄位本身就是一個估計值,算出來的 EV 誤差範圍會很大。這種情況要標明「賠率為估計值」,並附上估計方法。
- 現金-out 或提早結算:如果你中途用現金-out 關掉部位,那筆交易的實際賠率已經不是你進場時的那個數字,原算式不適用。
最後驗算,重跑一次並標上資料時間
結算前,跑一遍這張檢查清單,每一項都有明確的答案再往下走:
- 賠率是不是十進制?如果不是,轉了沒有?
- 賠率是下注確認頁的數字,還是開盤或即時賠率?
- 事件機率標了「假設」與估算日期?來源是模型、歷史還是市場比較?
- 如果要拿隱含機率比較,去除抽水了沒有?
- 這筆下注是不是單一賽果?如果不是,公式要換。
- 賠率取得時間寫上了沒有?
全部打勾之後,把 EV 算出來,旁邊寫一行:這個數字的前提是機率假設準確,賠率以下注確認頁為準,日期 [填入]。換市場、換賠率格式、換下注類型,就要重新來過,不能拿舊數字直接套。
+EV 一定賺嗎?
不一定。+EV 是長期重複的平均預期,單次結果可以輸。高賠率 +EV 組合可能連輸很多次才等到一次命中,算式本身沒有問題,是波動在作用。短期輸贏不能拿來驗證 EV 對錯。要檢驗 EV,必須固定同一組假設重複足夠多次,再比較累積結果與預測的差距,不是看一兩注輸贏。
賠率已經含抽水,算 EV 要扣掉嗎?
你估的機率是獨立輸入,不是從賠率反推的,所以算式本身不直接扣抽水。但如果你拿隱含機率當比較基準,那個隱含機率要先去除抽水再比。去除抽水的做法是把每個結果的隱含機率除以總隱含機率,假設是抽水均勻分配。多結果市場這個假設未必成立,單邊賠率無法算總和時,去除抽水這一步做不了。
事件機率要從哪裡來?
沒有官方來源。可以來自歷史數據模型、市場比較或主觀判斷,但不論哪一種,都要標明假設與估算日期。機率是整條算式裡最不穩的欄位,也是唯一完全由你決定的變數。估算方法不同,EV 的正負與大小會完全不同。估算方法、資料範圍、更新日期寫得越清楚,算式越容易被重算檢驗。
下注額多小才算不影響判斷?
每單位 EV 的計算跟下注額無關,正負判斷不需要下注額。金額 EV 是後面才乘上去的,下注額只影響你最後會贏或輸多少,不決定這筆下注是 +EV 還是 −EV。下注額的大小屬於資金管理範疇,跟 EV 正負無關,但下注額越小,單次波動對總資金的影響越低,也越容易撐到長期平均出現。
隱含機率去除抽水後,拿來當真實機率用可以嗎?
不行。去除抽水後的公平機率只是「市場扣除利潤後的集體估價」,不代表真實機率。它是比較基準,不是答案。如果你直接把去除抽水後的數字當成事件機率去算 EV,EV 會趨近於零,因為你用的機率跟市場價格趨同。這樣等於假設市場完全有效率,這個假設本身就需要另外驗證。